

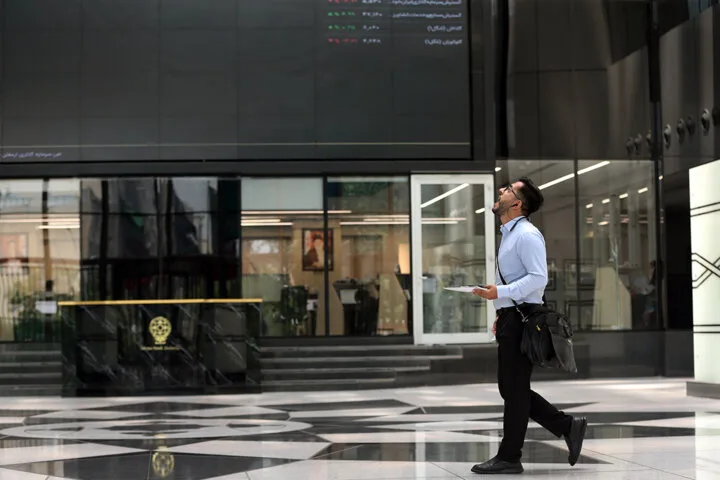
بورس تهران پس از پشت سر گذاشتن یک هفته پرقدرت، وارد هفته دوم مهرماه میشود؛ هفتهای که میتواند مسیر شاخص کل برای نزدیک شدن به کانال تاریخی ۸ میلیون واحد را مشخص کند. رشد قیمت دلار، افزایش ریسکهای سیاسی و نظامی، بالا رفتن انتظارات تورمی، ورود دوباره پول حقیقی و استقبال معاملهگران از سهام و صندوقهای اهرمی، مهمترین عواملی هستند که به صعود بازار در هفته نخست مهرماه کمک کردند.
شاخص کل بورس در هفته گذشته حدود ۵۱۰ هزار واحد رشد کرد و برای نخستینبار از مرز ۷.۷ میلیون واحد عبور کرد. با این حال، رشد سریع بازار به معنای تداوم یک مسیر کاملاً یکدست صعودی نیست و احتمال شناسایی سود، افزایش عرضه و دستبهدست شدن سهام در سطوح جدید قیمتی وجود دارد.
دلار و ریسکهای سیاسی، موتور بازگشت بورس
بورس تهران در هفته نخست مهرماه، پس از یک هفته اصلاحی، بار دیگر به مدار صعود بازگشت. مهمترین محرک این تغییر مسیر، افزایش قیمت دلار و بالا رفتن ریسکهای سیاسی بود.
افزایش ریسکهای سیاسی و نظامی، انتظارات تورمی را بالا برد و قیمت دلار را تا محدوده ۲۵۵ هزار تومان افزایش داد. این اتفاق بهسرعت در بازار سهام نیز اثر گذاشت؛ بهطوری که افزایش ارزش جایگزینی شرکتها و انتظار برای رشد درآمد شرکتهای صادراتی، تقاضا را در گروههای مختلف تقویت کرد.
در این شرایط، تنها نمادهای بزرگ و شاخصساز مورد توجه خریداران قرار نگرفتند و بخشی از سهمهای کوچک و متوسط نیز توانستند با افزایش تقاضا مواجه شوند.
بازگشت پول حقیقی به بازار سهام
جریان نقدینگی یکی از مهمترین متغیرهای اثرگذار بر معاملات هفته گذشته بود. بازار در نخستین روز هفته با خروج ۶.۲ هزار میلیارد تومان پول حقیقی مواجه شد، اما این روند خیلی زود تغییر کرد.
در مجموع هفته نخست مهرماه، ۴ هزار و ۳۱۰ میلیارد تومان پول حقیقی وارد سهام شد؛ رقمی که نشان میدهد بخشی از سرمایهگذاران حقیقی بار دیگر به بازار سهام بازگشتهاند. ورود نقدینگی، در کنار افزایش ارزش معاملات و رشد تقاضا برای صندوقهای اهرمی، فضای معاملات را نسبت به هفته قبل تغییر داد.
روایت معاملات بورس در هفته نخست مهرماه
در روز شنبه، با وجود شکلگیری تقاضای ۳۰ هزار میلیارد تومانی در مرحله پیشگشایش، عرضه در نمادهای بزرگ بر بازار غلبه کرد. در نتیجه، شاخص کل ۱۰۳ هزار و ۹۵۷ واحد، معادل ۱.۴۳ درصد، افت کرد و شاخص هموزن نیز ۹ هزار و ۱۹۶ واحد کاهش یافت.
با این حال، جمع شدن صفهای فروش اجازه نداد بازار در تمام نمادها یکپارچه منفی شود و زمینه برای تغییر روند در روزهای بعد فراهم ماند.
از روز یکشنبه ورق در معاملات برگشت. انتشار گزارشهای ماهانه شرکتها تقاضا را تقویت کرد و شاخص کل ۱۲۱ هزار و ۳۷ واحد بالا رفت. در همین روز، ۹۰ درصد نمادهای بازار سبزپوش شدند و صفهای خرید صندوقهای اهرمی نیز شکل گرفت.
اوج معاملات هفته در روز دوشنبه رقم خورد؛ روزی که شاخص کل ۱۸۵ هزار و ۱۹۹ واحد رشد کرد و ۴ هزار و ۸۰۰ میلیارد تومان پول حقیقی وارد بازار شد.
در روز سهشنبه، شاخص کل در ابتدای معاملات از سطح ۷.۶۱ میلیون واحد عبور کرد، اما افزایش عرضه در گروه بانکی بخشی از رشد بازار را پس گرفت. در پایان معاملات، شاخص کل با افزایش ۱۳۵ هزار و ۶۱۰ واحدی به کار خود پایان داد.
در آخرین روز هفته، قدرت تقاضا بیشتر شد. شکلگیری ۳۶ هزار میلیارد تومان صف خرید در مرحله پیشگشایش، شاخص کل را ۱۷۱ هزار و ۵۷۷ واحد بالا برد و برای نخستینبار شاخص را از مرز ۷.۷ میلیون واحد عبور داد.
پیشبینی بورس در هفته دوم مهر ۱۴۰۵
بازار سهام در شرایطی وارد هفته دوم مهرماه میشود که ارزش معاملات در روزهای پایانی هفته در محدوده ۴۰ هزار میلیارد تومان تثبیت شده است. ورود نقدینگی حقیقی و استقبال از صندوقهای اهرمی نیز همچنان ادامه دارد.
از سوی دیگر، انتشار گزارشهای ماهانه شرکتها میتواند برای صنایع مختلف محرک تازهای ایجاد کند و توجه معاملهگران را به سمت گروههایی ببرد که عملکرد عملیاتی و درآمدی بهتری داشتهاند.
با وجود این، رشد حدود ۵۱۰ هزار واحدی شاخص کل در یک هفته، طبیعی است که بخشی از معاملهگران را به شناسایی سود ترغیب کند. بنابراین انتظار نمیرود هفته دوم مهرماه مسیری کاملاً یکدست صعودی داشته باشد. احتمالاً در کنار موجهای تقاضا، شاهد افزایش عرضه، جابهجایی نقدینگی و دستبهدست شدن سهام در سطوح جدید قیمتی خواهیم بود.
آیا شاخص کل به کانال ۸ میلیون واحد میرسد؟
از نگاه تحلیلی، در صورت تداوم آرامش در فضای سیاسی، شاخص کل توانایی فتح و تثبیت در کانال تاریخی ۸ میلیون واحدی را خواهد داشت. صفهای خرید قدرتمند در آخرین روز هفته، استمرار انتظارات ارزی و ورود نقدینگی، زمینه حرکت بازار به سمت این سطح را فراهم کردهاند.
البته این سناریو مشروط به آن است که شوک سیاسی یا ریسک غیرمتعارف ژئوپلیتیکی تازهای به بازار تحمیل نشود. در چنین شرایطی، رفتار بورس در هفته آینده میتواند صعودی اما متعادلتر باشد و گزارشهای ماهانه شرکتها نیز نقش مهمی در تعیین صنایع مورد توجه معاملهگران ایفا کنند.
توجه سهامداران به متغیرهای بنیادی
برای سهامداران، توجه به متغیرهای بنیادی و عوامل واقعی اثرگذار بر سودآوری شرکتها اهمیت بیشتری پیدا کرده است. در سطوح فعلی، هر صعودی الزاماً به معنای شکلگیری فرصت خرید نیست و هر افت کوتاهمدتی نیز لزوماً فرصت فروش محسوب نمیشود.
مسیر معاملات در هفته دوم مهرماه به ترکیبی از جریان نقدینگی، گزارشهای ماهانه شرکتها، روند قیمت دلار و تحولات سیاسی وابسته خواهد بود؛ عواملی که میتوانند تعادل میان عرضه و تقاضا را در بازار تغییر دهند.
منبع: تجارت نیوز


دیدگاهها
ارسال نظر